Domain jährliche-wartung.de kaufen?
Wir ziehen mit dem Projekt
jährliche-wartung.de um.
Sind Sie am Kauf der Domain
jährliche-wartung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jährliche-wartung.de kaufen?
Welche Dienstleistungen bietet ein Kfz-Service in Bezug auf Wartung, Reparatur und Inspektion von Fahrzeugen an?
Ein Kfz-Service bietet Wartungsdienstleistungen wie Ölwechsel, Reifenwechsel und Bremseninspektion an, um sicherzustellen, dass das Fahrzeug ordnungsgemäß funktioniert. Darüber hinaus führt der Service Reparaturen an Motor, Getriebe, Bremsen und anderen wichtigen Komponenten durch, um die Fahrzeugleistung zu erhalten. Außerdem bietet der Kfz-Service Inspektionen an, um potenzielle Probleme frühzeitig zu erkennen und zu beheben, um die Sicherheit und Zuverlässigkeit des Fahrzeugs zu gewährleisten. Darüber hinaus können auch elektronische Diagnosen und Fehlerbehebungsdienste angeboten werden, um Probleme mit der Fahrzeugelektronik zu identifizieren und zu beheben. **
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
Ähnliche Suchbegriffe für Guv
Top-Angebote
Produkte zum Begriff Guv:
-
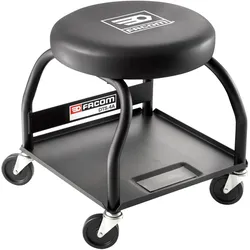
Facom, Garagenausstattung, Wartung, InstandsetzungIdeal für die Ausführung von Arbeiten in niedriger Höhe an Rädern, Bremsen und Karosserie. Hoch widerstandsfähige, dicke PVC-Auflage mit Formgedächtnis. Sehr stabil, auf 4 Rollen mit einem Durchmesser von 75 mm. Magnetische Fläche zur Aufnahme von Schrauben und Kleinteilen.124,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Ist Instandhaltung gleich Wartung?
Ist Instandhaltung gleich Wartung? Diese Frage ist nicht ganz einfach zu beantworten, da die Begriffe oft synonym verwendet werden, aber auch Unterschiede aufweisen können. Instandhaltung bezieht sich in der Regel auf die Gesamtheit aller Maßnahmen zur Erhaltung und Wiederherstellung der Funktionsfähigkeit von Anlagen oder Maschinen. Wartung hingegen konzentriert sich eher auf regelmäßige Inspektionen und Pflegemaßnahmen, um einen reibungslosen Betrieb sicherzustellen. Man könnte also sagen, dass Wartung ein Teilbereich der Instandhaltung ist, der sich auf vorbeugende Maßnahmen konzentriert. Letztendlich hängt die genaue Definition davon ab, wie die Begriffe in einem bestimmten Kontext verwendet werden. **

Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **
Top-Angebote
Produkte zum Begriff Guv:
-
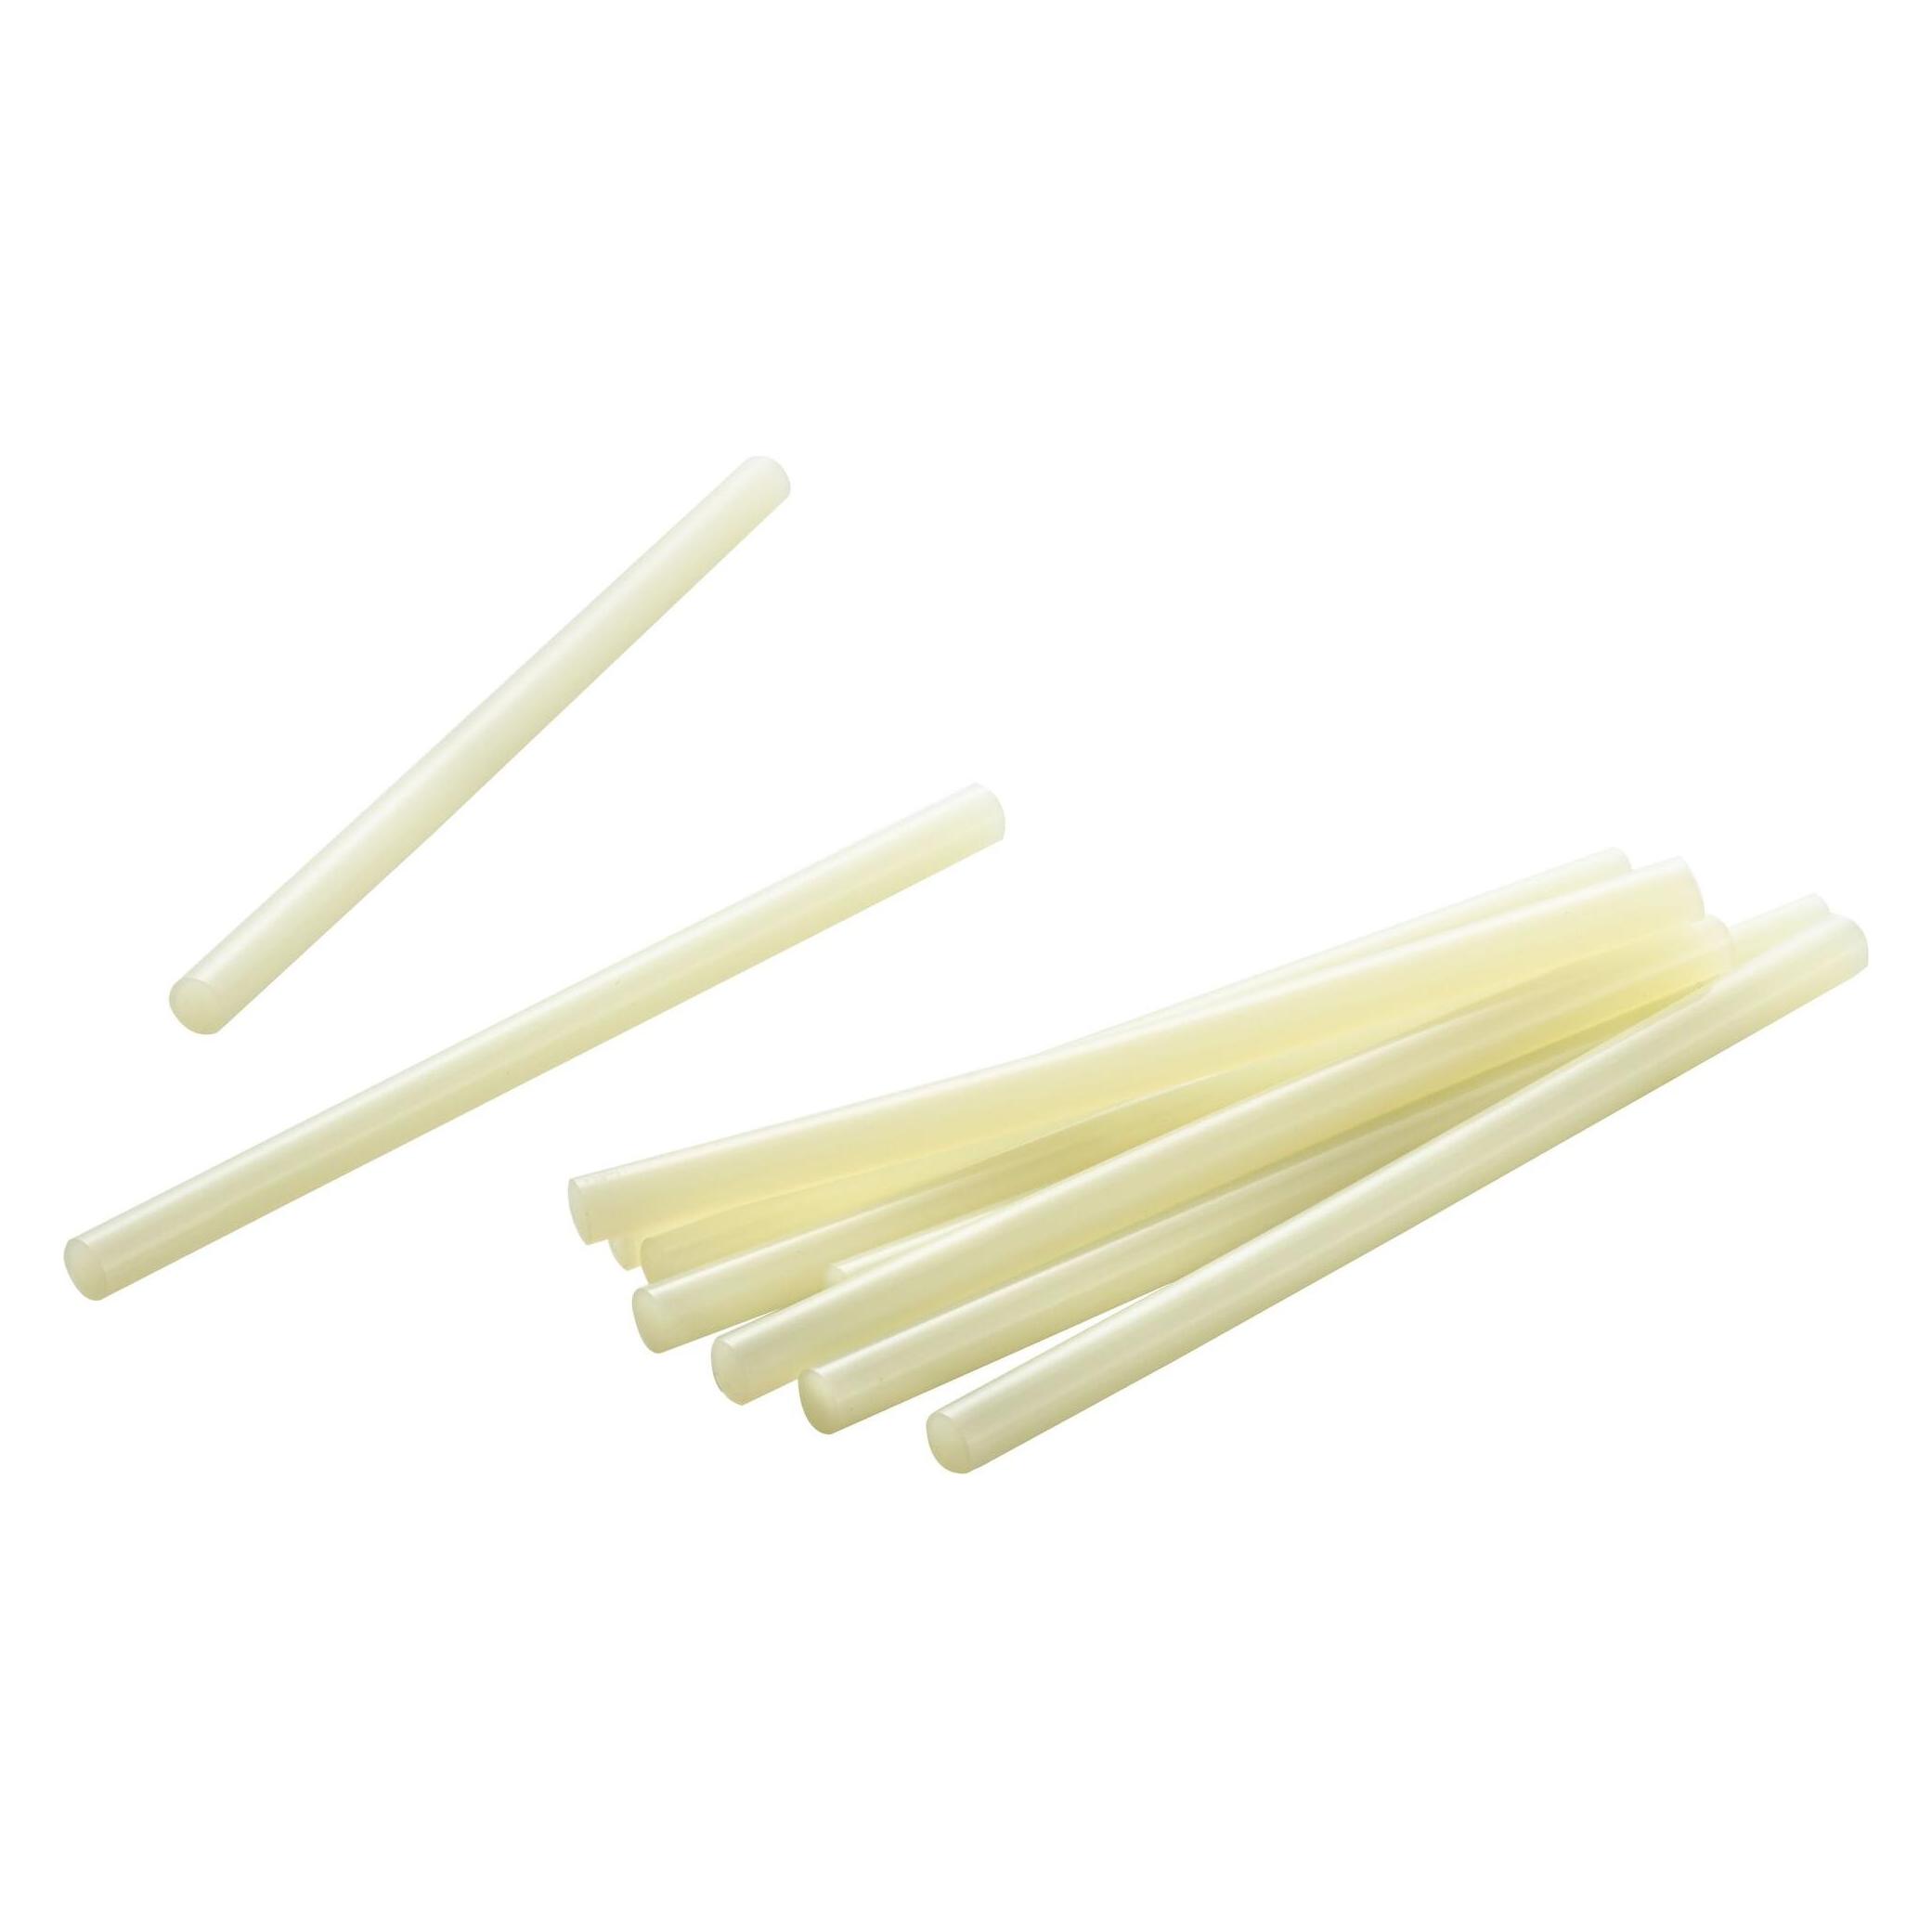
Facom, Heisskleber, Wartung, InstandsetzungProduktstärken: Kleber auf Basis von thermoplastischen Polymeren. Für die Verwendung mit einer FACOM Heisskleberpistole E.900A oder einem gleichwertigen Modell. Stäbe Ø 11 mm x 198 mm. Geeignet für die Beseitigung von Dellen an Karosserien. Reinigung mit Isopropylalkohol. Verpackt in Kartons zu 1 kg. Garantieumfang: L.56,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Dienstleistungen bietet ein Kfz-Service in Bezug auf Wartung, Reparatur und Inspektion von Fahrzeugen an?
Ein Kfz-Service bietet Wartungsdienstleistungen wie Ölwechsel, Reifenwechsel und Bremseninspektion an, um sicherzustellen, dass das Fahrzeug ordnungsgemäß funktioniert. Darüber hinaus führt der Service Reparaturen an Motor, Getriebe, Bremsen und anderen wichtigen Komponenten durch, um die Fahrzeugleistung zu erhalten. Außerdem bietet der Kfz-Service Inspektionen an, um potenzielle Probleme frühzeitig zu erkennen und zu beheben, um die Sicherheit und Zuverlässigkeit des Fahrzeugs zu gewährleisten. Darüber hinaus können auch elektronische Diagnosen und Fehlerbehebungsdienste angeboten werden, um Probleme mit der Fahrzeugelektronik zu identifizieren und zu beheben. **
-
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
Ähnliche Suchbegriffe für Guv
-
Facom, Garagenausstattung, Wartung, InstandsetzungIdeal für die Ausführung von Arbeiten in niedriger Höhe an Rädern, Bremsen und Karosserie. Hoch widerstandsfähige, dicke PVC-Auflage mit Formgedächtnis. Sehr stabil, auf 4 Rollen mit einem Durchmesser von 75 mm. Magnetische Fläche zur Aufnahme von Schrauben und Kleinteilen.124,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
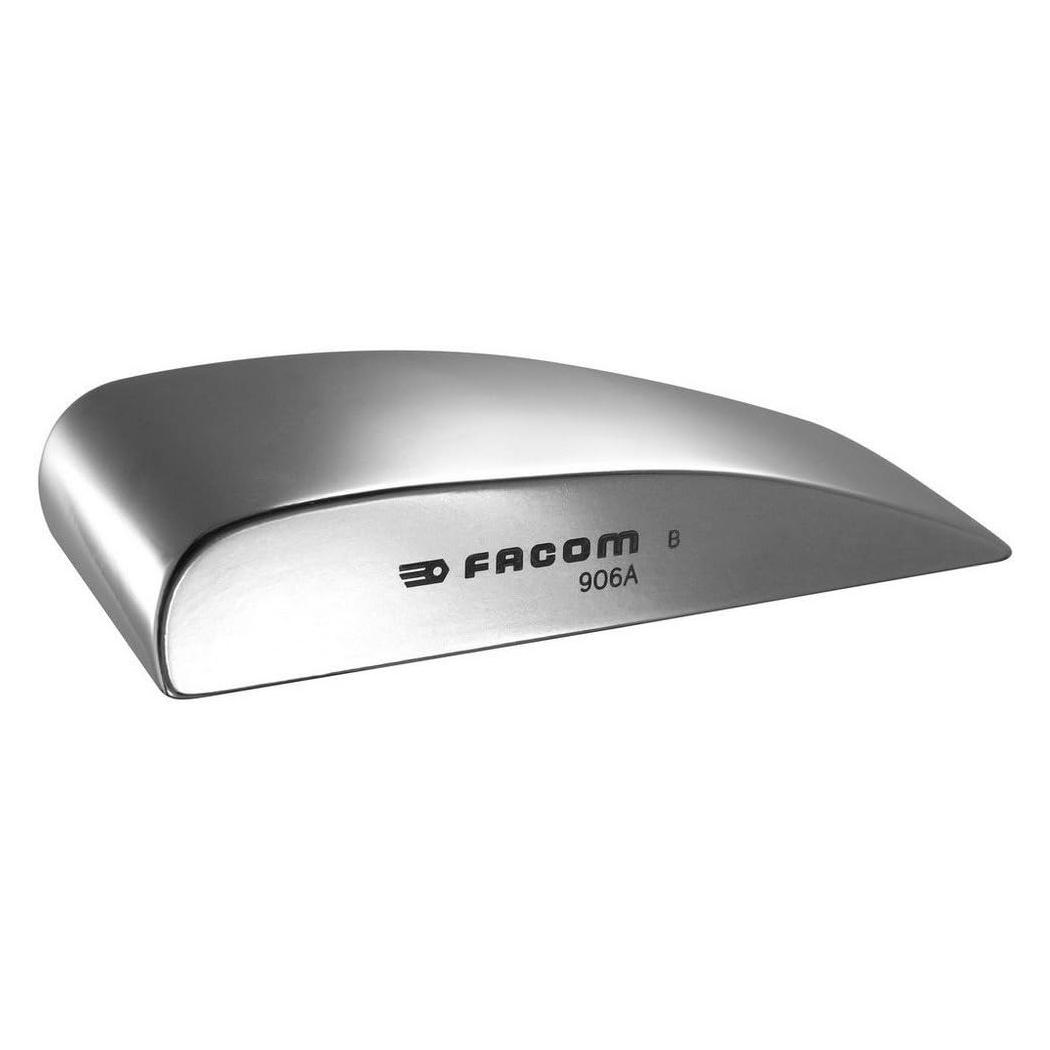
Facom, Meissel, Wartung, InstandsetzungDas Facom Meissel ist ein hochwertiges Werkzeug, das speziell für Ausbeularbeiten entwickelt wurde. Mit einer Länge von 285 mm und einem Gewicht von 0,82 kg bietet es eine optimale Handhabung und Kontrolle während der Anwendung. Die lackierte und polierte Oberfläche sorgt nicht nur für eine ansprechende Optik, sondern auch für eine verbesserte Haltbarkeit und Widerstandsfähigkeit gegen Abnutzung. Dieses Werkzeug ist ideal für Fachleute und Hobbyhandwerker, die Wert auf Präzision und Qualität legen. Es ist ein unverzichtbares Hilfsmittel in der Wartung und Instandsetzung, das vielseitig einsetzbar ist und sich durch seine Robustheit auszeichnet. - Spezialisiert auf Ausbeularbeiten - Lackierte und polierte Oberfläche für erhöhte Haltbarkeit - Optimale Handhabung durch ergonomisches Design.74,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Ist Instandhaltung gleich Wartung?
Ist Instandhaltung gleich Wartung? Diese Frage ist nicht ganz einfach zu beantworten, da die Begriffe oft synonym verwendet werden, aber auch Unterschiede aufweisen können. Instandhaltung bezieht sich in der Regel auf die Gesamtheit aller Maßnahmen zur Erhaltung und Wiederherstellung der Funktionsfähigkeit von Anlagen oder Maschinen. Wartung hingegen konzentriert sich eher auf regelmäßige Inspektionen und Pflegemaßnahmen, um einen reibungslosen Betrieb sicherzustellen. Man könnte also sagen, dass Wartung ein Teilbereich der Instandhaltung ist, der sich auf vorbeugende Maßnahmen konzentriert. Letztendlich hängt die genaue Definition davon ab, wie die Begriffe in einem bestimmten Kontext verwendet werden. **
-
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
-
Wie wird GuV Konto abgeschlossen?
Das GuV-Konto wird am Ende des Geschäftsjahres abgeschlossen, um den Gewinn oder Verlust des Unternehmens für diesen Zeitraum zu ermitteln. Zunächst werden alle Erträge und Aufwendungen des Geschäftsjahres in das GuV-Konto eingetragen. Anschließend werden die Erträge und Aufwendungen gegenübergestellt, um den Gewinn oder Verlust zu berechnen. Der Saldo des GuV-Kontos wird dann auf das Eigenkapitalkonto gebucht, um die Gewinnverwendung festzulegen. Schließlich wird das GuV-Konto für das nächste Geschäftsjahr wieder auf null gesetzt und der Prozess beginnt von vorne. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.